Une maison ne s’arrête pas à sa façade. La terrasse où l’on prend ses repas, le bassin installé après des travaux, le portail motorisé et les arbres plantés au fil des années représentent parfois une part importante de sa valeur. Pourtant, l’assurance habitation ne protège pas automatiquement tous les aménagements extérieurs. Selon le contrat, un ouvrage peut relever du bâtiment, d’une dépendance ou d’une option spécifique. Cette différence devient très concrète lorsqu’une tempête arrache une pergola ou qu’un local de piscine prend l’eau.
Le bon réflexe consiste à regarder le terrain tel qu’il est aujourd’hui, puis à le comparer aux éléments déclarés à l’assureur. Une terrasse ajoutée après la souscription, un abri transformé en atelier ou une piscine mise en service changent les risques à couvrir. Avant de choisir une formule sur la seule base de sa cotisation, mieux vaut comprendre ce qui serait indemnisé, dans quelles limites et avec quelle franchise.
En bref
- Terrasse et pergola : leur couverture dépend notamment de leur fixation au bâtiment et des définitions du contrat.
- Piscine : les dommages au bassin et à ses équipements nécessitent souvent une garantie dédiée.
- Jardin et mobilier : végétaux, meubles et jeux extérieurs peuvent être exclus ou soumis à des plafonds distincts.
- Clôture et dépendances : portail, abri et garage séparé doivent être repérés dans les biens déclarés.
- Avant de signer : vérifiez les événements couverts, les exclusions, les franchises et les montants d’indemnisation.
Assurance habitation et aménagements extérieurs : comprendre ce que couvre le contrat
Une multirisque habitation protège d’abord le logement et les biens désignés dans la police. Elle prévoit généralement des garanties contre l’incendie, certains dégâts des eaux ou les événements climatiques, ainsi qu’une responsabilité civile. Cela ne signifie pas que chaque objet situé sur la parcelle bénéficie de la même protection. La première question est celle de la définition du bien assuré.
Imaginons une maison achetée avec une terrasse maçonnée. Deux ans plus tard, ses occupants ajoutent une pergola indépendante, un abri pour les outils et un portail électrique. Le contrat initial décrit peut-être correctement la maison, mais pas ces nouveaux éléments. Si un coup de vent endommage l’ensemble, l’assureur examinera séparément la terrasse, la structure indépendante et le portail. Une même cause ne produit pas nécessairement une même indemnisation.
Bâtiment, dépendance ou équipement extérieur : une distinction décisive
La terrasse directement reliée à la maison peut être considérée comme une partie du bâti si les conditions du contrat le prévoient. Un abri séparé relève plus souvent des dépendances. Les meubles de jardin, eux, appartiennent à une autre catégorie : leur couverture dépend du capital prévu pour les biens mobiliers extérieurs. Ces classements ne suivent pas uniquement l’usage quotidien. Une cuisine d’été très utilisée reste un ouvrage à déclarer selon sa construction et son implantation.
Le tableau ci-dessous sert de repère, pas de réponse universelle. Les termes employés par chaque assureur et les conditions particulières priment sur les présentations commerciales.
| Élément | Traitement possible | Point à contrôler |
|---|---|---|
| Terrasse attenante | Parfois intégrée au bâti | Matériaux, événements garantis, vétusté |
| Pergola ou abri indépendant | Dépendance ou option extérieure | Déclaration, surface, montant assuré |
| Piscine et local technique | Souvent garantie spécifique | Équipements inclus et dommages couverts |
| Mobilier et végétaux | Option jardin ou plafonds distincts | Vol, tempête, exclusions |
| Clôture et portail | Couverture variable | Définition des ouvrages et franchise |
Cette lecture évite une erreur courante : confondre présence sur le terrain et présence dans le contrat. Une pergola visible depuis le salon n’est pas forcément incluse dans le capital bâtiment. À l’inverse, souscrire toutes les options disponibles n’a guère de sens pour une cour presque vide. « Avant de changer, il faut comprendre ce qui ne fonctionne plus. » En assurance aussi, cette méthode aide à cibler les véritables manques.
Le prix mérite bien sûr d’être examiné, mais seulement à garanties comparables. Un comparateur d’assurance habitation permet de confronter plusieurs formules pour une maison, à condition de renseigner précisément les aménagements présents. Comparez surtout les plafonds, les franchises et les exclusions applicables à l’extérieur : une cotisation moins élevée peut simplement correspondre à un périmètre plus étroit.
Il faut enfin distinguer la protection de vos biens de votre responsabilité envers autrui. Si une branche de votre arbre endommage la propriété voisine, la question de la responsabilité civile se pose. Si ce même arbre tombe sur votre terrasse, c’est la garantie relative aux dommages matériels qui doit être examinée. Un sinistre, deux situations juridiques possibles : comprendre cette différence prépare une lecture plus juste des garanties de chaque ouvrage.
Terrasse, pergola et cuisine d’été : assurer les ouvrages selon leur construction
Une terrasse paraît simple lorsqu’elle est terminée. Sous le mobilier, pourtant, il y a parfois une dalle, des plots, une ossature en bois, un revêtement coûteux et des raccordements électriques. Un store ou une pergola peut encore s’y ajouter. Après une chute d’arbre, les réparations ne consistent pas toujours à remplacer quelques lames : il faut vérifier la structure, les fixations et l’étanchéité à proximité de la façade.
La façon dont l’ouvrage est construit compte autant que son apparence. Une terrasse attenante et permanente peut relever des garanties du bâtiment. Une plateforme éloignée de la maison, installée près d’un bassin, peut suivre d’autres règles. Même différence entre une pergola fixée au mur et une structure autoportante au fond du jardin. Le mot « terrasse » ne suffit donc pas à établir la couverture.
Les détails techniques qui modifient l’indemnisation
Prenons une terrasse en bois achevée après la signature du contrat. Sa surface a doublé, et un espace de repas couvert y a été aménagé. Si l’assureur ne connaît que la configuration initiale, la valeur déclarée peut ne plus correspondre à la réalité. Il faut lui communiquer les travaux réalisés et obtenir une réponse écrite sur leur prise en charge, plutôt que supposer que la garantie suit automatiquement l’évolution de la maison.
La vétusté mérite aussi une lecture attentive. Un platelage exposé au soleil et à la pluie vieillit différemment d’un carrelage intérieur. Selon les clauses, l’indemnité peut tenir compte de l’âge et de l’état des matériaux. Une franchise propre aux événements climatiques peut s’ajouter. Pour évaluer l’intérêt d’une garantie, estimez donc le reste à payer après sinistre, et pas seulement le montant maximal annoncé.
Une cuisine d’été illustre bien les limites des catégories habituelles. Un simple meuble mobile et un barbecue ne se déclarent pas comme un ensemble maçonné avec plan de travail, arrivée d’eau, prises et toiture. Le premier pose surtout la question des biens mobiliers ; le second associe ouvrage fixe, équipements et parfois installation électrique. Décrire ces éléments séparément à l’assureur permet d’obtenir une réponse utile.
Il en va de même pour les panneaux installés sur une pergola ou une toiture annexe. Leur présence crée un équipement supplémentaire qu’il vaut mieux signaler. Avant d’engager ce type de chantier, les précautions concernant l’installation de panneaux solaires sur un toit aident à préparer les questions techniques ; la couverture d’assurance doit ensuite être confirmée pour l’emplacement réellement choisi.
Conserver des preuves simples avant qu’elles deviennent indispensables
Factures, devis détaillés et photographies datées constituent un dossier plus solide qu’un souvenir approximatif du chantier. Photographiez l’ensemble de la terrasse, puis ses points particuliers : ancrages, store, éclairage, revêtement. Conservez également les justificatifs des réparations et de l’entretien. Ces documents ne créent pas une garantie absente, mais ils facilitent l’évaluation d’un dommage couvert.
Un exemple concret : après un violent orage, une pergola est déformée et plusieurs lames de terrasse sont arrachées. Le propriétaire dispose du devis de pose et de photos prises quelques semaines auparavant. Il peut montrer la configuration, l’état antérieur et les éléments réellement atteints. Sans ces pièces, il devra reconstituer les caractéristiques de l’installation alors même que le chantier est à moitié détruit.
Observer avant d’assurer conduit aussi à des choix d’aménagement plus sobres. Une structure adaptée au vent local, des fixations contrôlables et un revêtement entretenu limitent les dommages possibles. « Une maison bien pensée se vit mieux qu’elle ne se montre. » Pour une terrasse, cette formule rappelle qu’une conception durable et un contrat à jour travaillent ensemble, sans jamais se remplacer.
Assurance piscine : distinguer le bassin, les équipements et la responsabilité civile
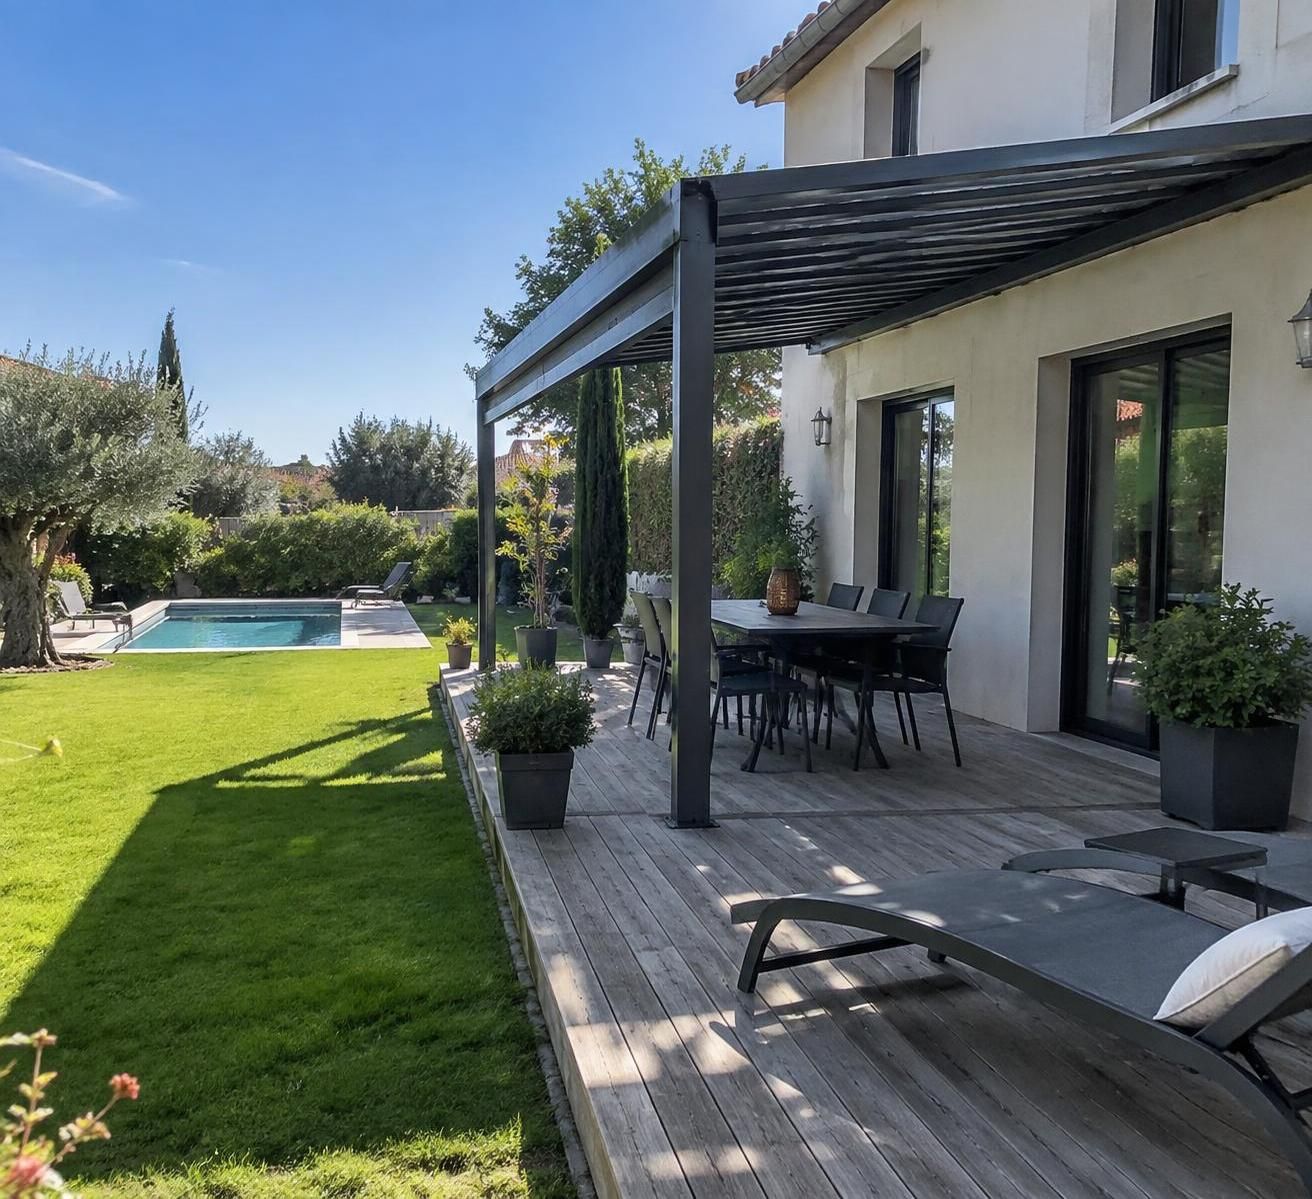
La piscine rassemble plusieurs biens que l’on a tendance à désigner d’un seul mot. Il y a le bassin, son revêtement, les canalisations, la filtration, le local technique et parfois un volet ou un abri. Un contrat peut couvrir certains de ces éléments et en laisser d’autres de côté. Avant la mise en service, déclarer précisément l’installation évite de découvrir ces distinctions au moment d’un sinistre.
Une piscine creusée appelle généralement une vérification explicite auprès de l’assureur. Une installation hors sol demande aussi une attention particulière si elle reste en place durablement ou possède des équipements fixes. Sa qualification dépend du contrat. Le fait qu’un bassin soit démontable ne garantit pas, à lui seul, que sa pompe ou son liner sera indemnisé après un incident.
Quels dommages une garantie piscine peut-elle prendre en charge ?
Les garanties proposées varient selon les formules : tempête sur un abri, gel affectant certains équipements, vandalisme, dommages électriques sur la filtration ou atteinte au bassin. La recherche d’une fuite et la réparation de la canalisation défectueuse peuvent relever de clauses différentes. Il faut vérifier chaque poste, car une prise en charge du dégât visible ne signifie pas forcément le remboursement de tous les travaux nécessaires pour trouver son origine.
Imaginez un local technique inondé après une forte pluie. La pompe est endommagée, tandis que le bassin reste intact. L’assureur examinera notamment l’événement à l’origine du dommage, la déclaration du local et les équipements compris dans la garantie. Un devis de remplacement et la facture de la pompe aideront à chiffrer la perte ; ils ne permettront pas de contourner une exclusion clairement prévue.
L’entretien joue également un rôle concret. Protéger les canalisations contre le gel, conserver les notices et vérifier les équipements avant l’hiver réduit le risque de panne. Si le contrat conditionne certaines garanties au respect de précautions précises, ces gestes comptent aussi lors de l’examen du dossier. Il ne s’agit pas d’entretenir pour « faire plaisir » à l’assureur, mais d’éviter un dommage prévisible et une discussion inutile.
Accident près du bassin : une autre question que la réparation
Si un invité se blesse près de la piscine, la responsabilité civile peut entrer en jeu selon les circonstances et les conditions du contrat. Elle ne rembourse pas pour autant un volet cassé ou un liner abîmé : ces pertes concernent les biens du propriétaire. Responsabilité envers un tiers et dommages à ses propres installations sont deux garanties distinctes.
En France, certaines piscines privées enterrées ou semi-enterrées doivent être équipées d’un dispositif de sécurité conforme. Barrière, alarme, couverture ou abri répondent à des usages différents ; leur présence ne dispense ni de surveillance ni d’une assurance adaptée. Vérifiez les obligations correspondant à votre bassin et signalez le dispositif choisi à l’assureur. En cas d’accident, la conformité et les circonstances concrètes auront leur importance.
Une méthode simple consiste à demander une confirmation écrite portant sur quatre ensembles : bassin, réseau et filtration, couverture ou abri, responsabilité civile liée à l’usage. Ajoutez les garanties contre le gel, la fuite et les dommages électriques si ces risques vous concernent. Le bassin devient alors un ensemble d’éléments vérifiables plutôt qu’une seule ligne imprécise dans une brochure. Cette précision sera tout aussi utile pour les autres biens dispersés dans le jardin.
Assurance jardin et mobilier extérieur : éviter les angles morts du quotidien
Le jardin se construit par petites dépenses. Un arbre planté il y a dix ans, des haies, quelques bacs, une serre et une table solide ne ressemblent pas à un grand chantier. Additionnés, ces éléments peuvent pourtant représenter une valeur importante. Comme ils n’entrent pas tous dans la même catégorie d’assurance, un inventaire du terrain donne une base plus fiable qu’une estimation rapide.
Commencez par distinguer ce qui est vivant, ce qui est fixé et ce qui peut être déplacé. Les arbres et plantations relèvent parfois d’une option jardin, avec des événements couverts et des plafonds propres. Une serre peut être traitée comme un aménagement ou une dépendance selon sa construction. Les fauteuils, le barbecue mobile et les jeux d’enfants posent surtout la question du capital consacré au mobilier extérieur.
Tempête, vol et dommages aux végétaux : lire les limites avant le sinistre
Après une tempête, un arbre peut être déraciné sans que sa replantation soit intégralement remboursée. Certaines garanties visent les végétaux, d’autres prennent surtout en compte les dégâts causés à un bâtiment assuré. Les maladies, le dépérissement progressif ou le défaut d’entretien sont souvent traités autrement qu’un événement soudain. Une haie qui sèche au fil des mois n’est pas assimilable à des plantations détruites lors d’un épisode climatique garanti.
Pour le vol, la question du lieu de stockage compte. Une tondeuse dans un abri fermé et des chaises laissées sur la pelouse ne répondent pas nécessairement aux mêmes conditions. Certaines polices exigent des mesures de protection ou des indices d’effraction pour des biens rangés dans une dépendance. Lire la définition du vol assuré permet d’éviter de surestimer la portée d’une option « mobilier extérieur ».
Dans une maison familiale, un petit inventaire peut prendre moins d’une heure : photos des meubles, référence de la tondeuse, facture du barbecue, vue générale des plantations coûteuses. Mettez-le à jour après un achat important. Ce rangement documentaire reste discret, mais il aide à justifier la présence, l’état et la valeur des biens si un sinistre survient en pleine saison.
Choisir la protection du jardin selon son usage réel
Faut-il assurer chaque pot de fleurs ? Non. Il est plus utile d’identifier ce qui coûterait cher à remplacer. Un ensemble de repas durable, une serre vitrée ou un arbre remarquable ne présentent pas le même enjeu qu’un équipement usé que vous envisagiez déjà de changer. « La déco utile, c’est celle qui rend la vie plus simple. » Dehors aussi, choisir moins d’objets mais les entretenir correctement facilite l’usage et la protection du lieu.
Le bon choix dépend également de l’exposition. Dans un jardin soumis aux vents, les fixations et le rangement hivernal réduisent les pertes possibles. Dans une cour accessible depuis la rue, la question du vol sera plus concrète. Une option très large sur le papier peut être peu pertinente si son plafond est faible ou si la franchise absorbe une grande partie des petits dommages. Comparez toujours ces montants au coût réaliste de vos équipements.
Le jardin est enfin un espace partagé avec le voisinage. Une branche qui tombe au-delà de la limite, de l’eau qui s’écoule vers une parcelle voisine ou un jeu installé trop près d’une clôture peuvent soulever des questions de responsabilité. Entretenir les arbres, observer les écoulements et placer les équipements avec bon sens ne remplace pas l’assurance ; ces gestes préviennent des situations que le contrat devra ensuite départager.
Cette logique conduit naturellement aux limites physiques de la propriété. Clôture, portail et petits bâtiments protègent ou organisent le terrain, mais leur place dans la police d’assurance mérite une vérification à part entière.
Clôture, portail et dépendances : vérifier les garanties avant de signer ou de renouveler
Un portail percuté par une voiture, un panneau de clôture arraché par le vent, un mur touché par la chute d’un arbre : ces dommages n’ont rien d’exceptionnel dans la vie d’une maison. Leur prise en charge dépend pourtant du bien concerné et de la cause du sinistre. L’expression assurance habitation clôture recouvre ainsi des situations très différentes, de la simple clôture grillagée au mur maçonné équipé d’un portail motorisé.
Selon les contrats, la clôture peut être incluse parmi les ouvrages assurés, limitée à certains événements ou faire l’objet d’une garantie spécifique. Les dommages accidentels ne sont pas nécessairement traités comme ceux d’une tempête. Pour un portail, demandez si la motorisation fait partie du bien couvert et comment sont indemnisés les dégâts électriques. Il est plus utile d’obtenir ces réponses précises que de se contenter d’un « extérieur compris ».
Un abri de jardin n’est pas toujours un simple espace de rangement
Un garage séparé, une serre, un atelier et un local de piscine peuvent relever des dépendances, mais leur usage modifie les besoins. Prenons un abri d’abord destiné aux outils, puis aménagé pour bricoler. Des machines y sont stockées et une installation électrique a été ajoutée. Même si la surface n’a pas changé, le contenu et les risques ne sont plus les mêmes. Déclarez l’usage réel, pas seulement les dimensions du bâtiment.
Vérifiez séparément la structure et ce qu’elle contient. Le contrat peut prévoir un montant pour reconstruire l’abri, sans offrir un capital suffisant pour les outils qui s’y trouvaient. Certaines conditions concernent également les portes, serrures ou modes de fermeture en cas de vol. Un rangement pratique au quotidien n’est pas forcément conforme aux exigences d’indemnisation prévues pour du matériel de valeur.
La même attention vaut pour les ouvrages ajoutés progressivement. Une nouvelle clôture, un portail remplacé ou un atelier agrandi doivent conduire à relire les conditions particulières. Dans l’examen d’un contrat habitation précis comme dans celui de toute autre formule, la bonne question reste : les biens présents aujourd’hui figurent-ils bien parmi ceux qui sont déclarés et garantis ?
Une vérification du contrat en quelques étapes concrètes
- Relevez sur les conditions particulières les dépendances, aménagements et options déjà déclarés.
- Faites le tour du terrain et notez les ouvrages fixes, les équipements et les biens mobiliers importants.
- Pour chaque élément, cherchez les événements couverts, les exclusions, le plafond et la franchise.
- Demandez une confirmation écrite lorsqu’une définition reste floue, notamment pour une piscine ou un portail.
- Conservez les justificatifs de travaux et signalez les transformations avant d’attendre le renouvellement annuel.
Cette méthode permet aussi de comparer des offres sans se laisser guider par leur seule présentation. Une garantie tempête peut paraître identique d’une formule à l’autre, alors que les biens concernés ou les montants diffèrent. En consultant les explications sur l’assurance habitation souscrite en direct, gardez cette grille de lecture : quels ouvrages sont couverts, pour quels dommages, et à quel coût restant pour le foyer ?
Après un sinistre, photographiez les dommages avant les réparations, prenez les mesures nécessaires pour éviter leur aggravation et suivez les modalités de déclaration prévues par votre contrat. Ne jetez pas immédiatement les éléments endommagés si leur examen peut être utile. Factures et photos antérieures aideront à établir ce qui existait avant l’événement.
Une clôture solide et un atelier bien rangé rendent le terrain plus agréable ; une police bien ajustée protège leur valeur financière. « Le confort, c’est d’abord une question de cohérence. » Ici, cette cohérence consiste à faire correspondre la maison réelle, ses usages extérieurs et les biens effectivement inscrits au contrat.
Une terrasse attenante est-elle automatiquement couverte par l’assurance habitation ?
Non. Elle peut relever de la garantie du bâtiment selon sa construction et les définitions du contrat, mais il faut vérifier les événements couverts, les exclusions et les conditions particulières.
Faut-il déclarer une piscine hors sol à son assureur ?
Oui, demandez une confirmation à l’assureur, surtout si la piscine reste installée durablement ou possède des équipements fixes. Son traitement varie selon les contrats.
Le mobilier de jardin est-il assuré contre le vol ?
Pas systématiquement. Vérifiez l’existence d’une garantie pour les biens extérieurs, son plafond et les conditions de protection ou d’effraction prévues.
Quand faut-il mettre à jour son contrat après des travaux extérieurs ?
Signalez les nouveaux ouvrages ou les changements d’usage dès leur réalisation, idéalement avant leur mise en service. Demandez ensuite une confirmation écrite de leur couverture.